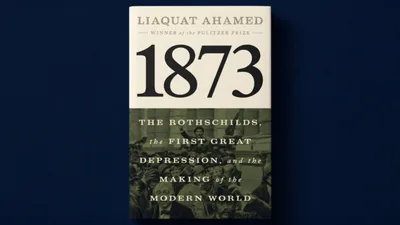
A crise de 1873 começou em um período de forte confiança no progresso. Ferrovias, comércio internacional, expansão urbana e novas formas de financiamento pareciam indicar que a economia mundial estava entrando em uma era de prosperidade contínua. O problema, como mostra Liaquat Ahamed em 1873: The Rothschilds, the First Great Depression, and the Making of the Modern World, não estava necessariamente nas oportunidades, mas nos preços pagos por elas e na quantidade de crédito usada para financiá-las.
No fim da década de 1860, obras de infraestrutura reforçavam a sensação de que o mundo estava menor e mais conectado. Em maio de 1869, as ferrovias Union Pacific e Central Pacific se encontraram em Promontory Summit, Utah. A viagem entre Nova York e São Francisco caiu de cerca de seis meses para seis dias. Em novembro, o Canal de Suez encurtou a rota marítima entre Europa e Ásia. Em março de 1870, uma ferrovia de quase 2 mil km ligou Bombaim a Calcutá.
Esse ambiente ajudou a alimentar a imaginação sobre um futuro de integração e crescimento. A ideia inspirou Julio Verne a escrever A Volta ao Mundo em 80 Dias. Para quem vivia naquele momento, as evidências pareciam confirmar que uma transformação histórica estava em curso.
Crédito internacional e cautela
A construção de ferrovias exigia volumes elevados de recursos, nem sempre disponíveis no país onde os projetos eram realizados. Formou-se, assim, uma rede internacional de capitais. Os Rothschild ocupavam uma posição central nesse sistema, com casas em Londres, Paris, Frankfurt e Viena e conexões com Nova York.
A família, porém, não aparece como protagonista da especulação. Sua estratégia era mais cautelosa, baseada em diversificação, informação e preservação de capital. Enquanto investidores apostavam em ferrovias, imóveis, governos e projetos de desenvolvimento, os Rothschild evitavam participar da euforia quando os preços já incorporavam expectativas muito elevadas.
Essa distinção é importante para entender crises financeiras: uma ideia pode ser verdadeira e, ainda assim, resultar em um investimento ruim quando o preço ultrapassa o valor que os resultados futuros conseguem sustentar. As ferrovias existiam, a industrialização avançava e as cidades cresciam. O excesso estava na extrapolação dessas tendências e na confiança de que elas continuariam sem interrupções.
Da especulação ao colapso
Berlim e Viena se tornaram centros de uma onda de especulação imobiliária e financeira. Novos prédios, negócios sofisticados e enriquecimento rápido reforçavam a impressão de que a prosperidade era coletiva. Ao mesmo tempo, o crédito ampliava a exposição de investidores, bancos e governos.
O colapso da Bolsa de Viena em 9 de maio de 1873 foi o estopim. Uma bolha já havia se formado na Áustria, e a perda de confiança fez os preços despencarem. A Bolsa de Viena perdeu cerca de 45% de seu valor em um único dia.
A crise atravessou o Atlântico. Nos Estados Unidos, Jay Cooke havia ganhado destaque pelo financiamento do governo durante a Guerra Civil. Quando o fluxo de capitais diminuiu, a Jay Cooke & Company quebrou em setembro de 1873. O fechamento provocou corridas bancárias e vendas em Wall Street. Mais de US$ 1 bilhão em títulos ferroviários americanos acabaria entrando em default.
A turbulência deixou de ser restrita à Áustria, aos Estados Unidos ou à Europa. Ela passou a afetar mercados conectados por crédito, investimentos e compromissos financeiros.
Quando a crise chega à política
O impacto não terminou com a queda dos preços. Dívidas continuaram vencendo, projetos permaneceram em andamento e governos e instituições precisaram definir quem absorveria as perdas.
O sistema monetário daquele período era essencialmente bimonetário, com ouro e prata desempenhando papéis relevantes. Grandes economias avançaram em direção ao padrão-ouro e reduziram a importância da prata. Essa mudança contraiu a oferta monetária internacional e contribuiu para uma longa onda deflacionária, apontada no livro como um dos fatores que explicam a duração e a profundidade dos efeitos da crise.
Nos Estados Unidos, o enfraquecimento econômico alimentou conflitos políticos e sociais e contribuiu para o fim da Reconstruction, o processo de reorganização do país depois da Guerra Civil. No Império Otomano e no Egito, governos muito endividados perderam capacidade de honrar seus compromissos. No Egito, o controle estrangeiro sobre as finanças aumentou até a ocupação pela Grã-Bretanha, em um processo relacionado à crise da dívida.
No Império Otomano, a turbulência ajudou a iniciar uma longa fragilidade financeira e política que contribuiu para o fim do império e para a redefinição das fronteiras europeias.
A busca por culpados
A frustração econômica também produziu ressentimento político. Os Rothschild, embora tivessem adotado uma postura relativamente prudente durante a bolha, foram alvo de ataques antissemitas. Atribuir a crise a um grupo específico simplificava uma situação formada por crédito, especulação, política monetária, excesso de investimento e fragilidade fiscal.
A experiência de 1873 mostra que crises financeiras podem produzir mudanças sociais, nacionalismo, populismo e busca por bodes expiatórios. Seus efeitos podem ultrapassar o mercado e permanecer por décadas.
A relação com as novas tecnologias
A história também ajuda a pensar sobre a inteligência artificial. Uma tecnologia pode ser realmente transformadora e, ainda assim, gerar expectativas excessivas sobre empresas, investimentos e crescimento. O risco não está necessariamente em acreditar que a mudança ocorrerá, mas em assumir que todas as projeções construídas a partir dela estão corretas.
A crise de 1873 não foi apenas uma sequência de quedas de preços. Foi resultado de decisões tomadas sob incerteza por banqueiros, investidores, empresários e políticos. A mesma questão aparece em debates sobre 1929 e 2008: como distinguir uma transformação real do valor exagerado atribuído a ela?
Mark Twain, apresentado como personagem no livro, teria dito que a história não se repete, mas rima. A lição de 1873 não é que os acontecimentos voltarão a ocorrer da mesma forma, mas que uma tese sobre o futuro nunca é a única possibilidade. Para Artur Wichmann, chief investment officer da XP Inc., reconhecer essa margem de erro é especialmente importante quando a confiança em uma revolução tecnológica parece maior.