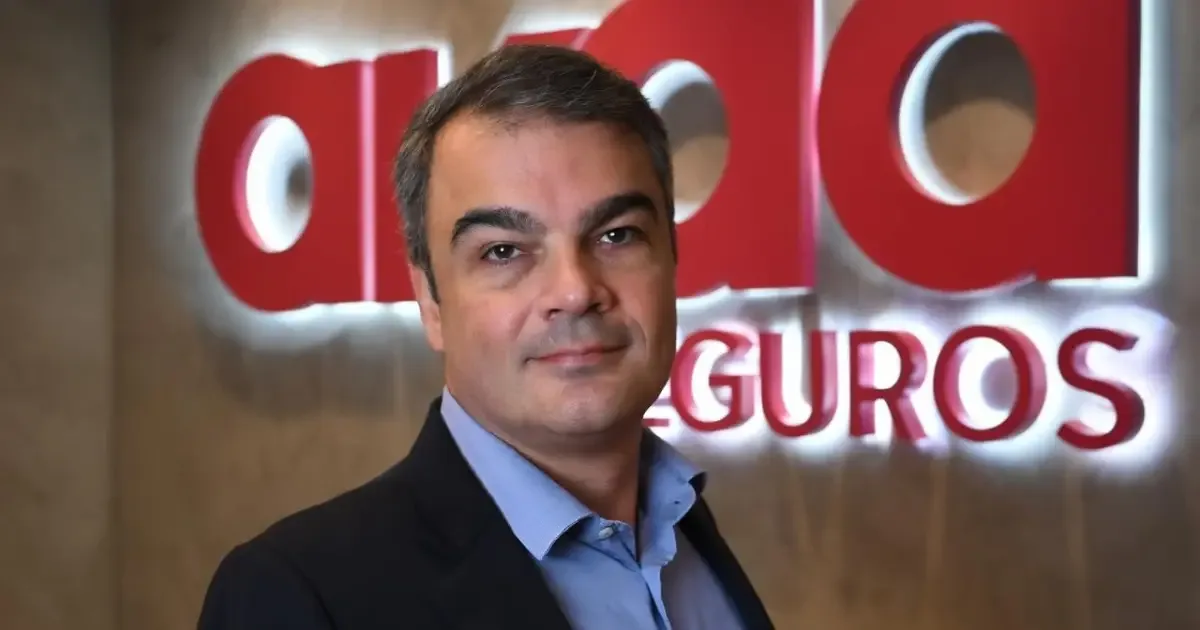
O advogado Eduardo Munhoz está à frente de uma nova onda de reestruturações corporativas no Brasil. Aos 55 anos, ele atua, por meio do escritório que leva seu nome, em recuperações de empresas como Raízen, Braskem e Grupo Pão de Açúcar. A banca tem 25 advogados e acompanha cerca de 20 casos neste momento.
A Raízen concluiu uma recuperação extrajudicial para reorganizar cerca de R$ 66 bilhões em dívidas financeiras. Braskem e Grupo Pão de Açúcar ainda tentam finalizar processos semelhantes, com o objetivo de evitar a entrada na recuperação judicial. Nos três casos, as operações continuam funcionando, mas a estrutura de capital deixou de ser compatível com a geração de caixa.
Munhoz avalia que os casos com maior possibilidade de recuperação são aqueles em que as dificuldades financeiras ainda não comprometeram a operação. Para ele, uma empresa operacionalmente viável pode superar a crise quando consegue corrigir uma estrutura de capital inadequada.
De autor da lei a advogado de grandes recuperações
O advogado teve contato mais próximo com o tema durante o primeiro governo Lula, quando o Brasil ainda seguia uma legislação de falências de 1945. Aos 33 anos, participou de uma comissão responsável por discutir a atualização das regras. Naquele momento, ele ainda não havia trabalhado em uma recuperação, porque as modalidades de recuperação judicial e extrajudicial ainda não existiam.
A Lei de Recuperação e Falências, aprovada em 2005, alterou o modelo baseado em concordatas, falências e forte participação do Judiciário. A legislação passou a permitir que empresas e credores negociassem planos para reorganizar dívidas e preservar negócios viáveis.
Desde então, o setor se desenvolveu. Escritórios criaram áreas especializadas, fundos passaram a comprar créditos de empresas em dificuldade e investidores começaram a financiar companhias durante os processos. Os bancos também mudaram a forma de negociar, e a conversão de dívida em ações deixou de ser vista como uma alternativa tão incomum.
Munhoz cita a InterCement como exemplo. A cimenteira entrou em recuperação judicial no fim de 2024, após mais de um ano tentando resolver suas dívidas. Parte relevante do passivo foi convertida em capital, os credores se tornaram acionistas e a família Camargo Corrêa foi diluída.
Lentidão judicial é apontada como obstáculo
Para o advogado, o crescimento das recuperações extrajudiciais mostra que empresas e credores estão mais dispostos a negociar antes de recorrer à Justiça. Nesse modelo, o acordo é construído previamente e depois levado ao Judiciário para homologação. Na recuperação judicial, a empresa inicia o processo na Justiça e negocia o plano dentro dele.
Munhoz considera que os instrumentos brasileiros alcançaram um grau de sofisticação comparável ao de mecanismos usados em Londres e nos Estados Unidos. O principal problema, em sua avaliação, está na qualidade e na velocidade das decisões judiciais.
A recuperação de uma empresa depende de decisões rápidas para levantar dinheiro novo ou vender ativos. Segundo o advogado, um financiamento DIP, concedido durante o processo, pode ser aprovado nos Estados Unidos em cerca de uma semana. No Brasil, a espera pode chegar a dois ou três meses.
A experiência da OAS, em 2015, é citada como exemplo. A empresa tinha a Invepar como principal ativo, e o assessor financeiro acreditava ser possível levantar cerca de R$ 2 bilhões usando o bem como garantia. Na primeira rodada, havia cerca de 30 fundos interessados. Depois que os investidores avaliaram o risco de contestação judicial, restaram cinco; na terceira rodada, apenas um.
A reforma da Lei de Falências de 2020 alterou essa situação. Uma decisão posterior em recurso não pode retirar as garantias concedidas a um financiador de boa-fé quando o dinheiro já foi desembolsado. Ainda assim, Munhoz afirma que a demora da Justiça permanece. No caso da OAS, o juiz levou seis meses para decidir, e o Tribunal de São Paulo levou mais um ano. O recurso chegou depois do momento necessário para servir de ponte durante a recuperação.
Garantias e pequenas empresas
Munhoz também aponta problemas na alienação fiduciária. Nesse tipo de garantia, um bem ou direito fica vinculado ao credor até o pagamento da dívida. Em caso de inadimplência, o credor tem maior proteção para executar a garantia.
Como os créditos com alienação fiduciária ficam, em grande medida, fora das recuperações judiciais, parte relevante das dívidas financeiras não participa do esforço coletivo de reorganização. O efeito é maior sobre pequenas e médias empresas, que costumam oferecer imóveis, máquinas e receitas futuras como garantia para obter crédito bancário.
Na avaliação do advogado, esses créditos deveriam ser incluídos no processo de insolvência. Ele também critica a demora das empresas para reconhecer a própria situação. Quando a companhia enfrenta dificuldades, pode renovar linhas bancárias e oferecer novas garantias, enquanto usa o caixa da operação para pagar dívidas financeiras. Se a crise continua, os recursos acabam, os ativos ficam comprometidos e a operação é afetada.
Para Munhoz, ainda existe preconceito contra recuperações judiciais e extrajudiciais, associadas à ideia de que a empresa está perto da falência. Ele afirma, porém, que essa percepção está diminuindo. A próxima evolução do mercado, em sua visão, depende menos da criação de novas ferramentas e mais do funcionamento rápido das que já existem.
Sobre a situação das empresas brasileiras, a avaliação do advogado é que a onda de dificuldades ainda não terminou: “É um tsunami.”