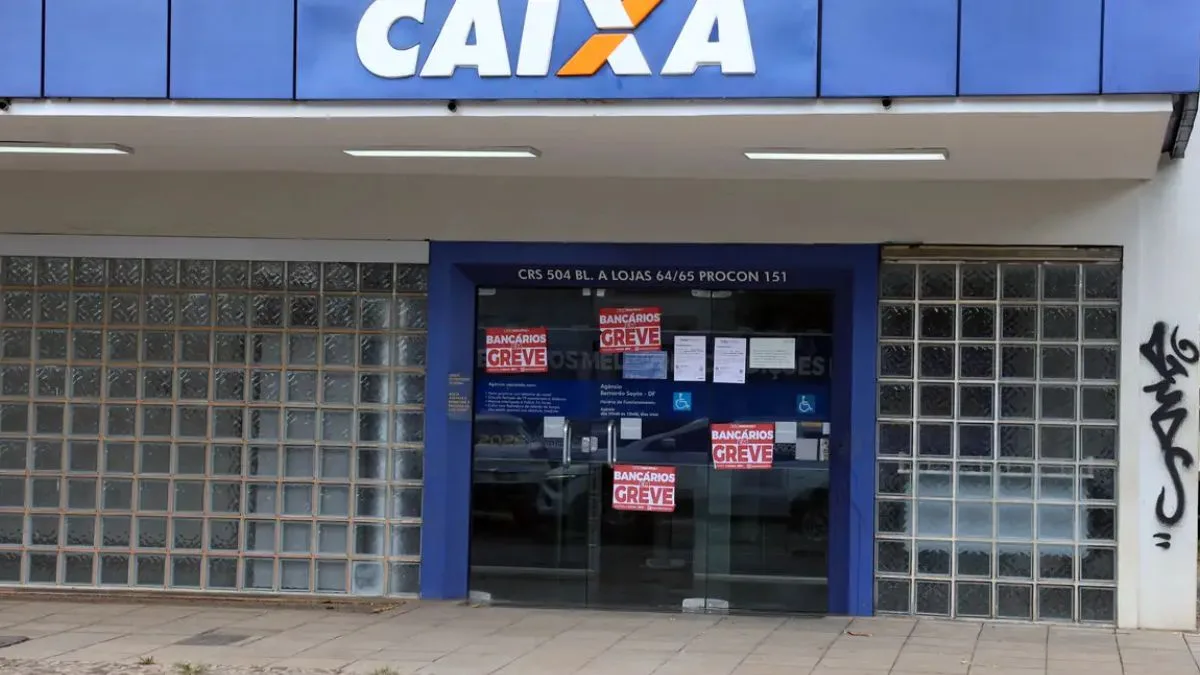

A greve dos bancários da Caixa Econômica Federal pode atrasar etapas do financiamento imobiliário e gerar custos para quem está comprando um imóvel. A paralisação, que completará uma semana na próxima quinta-feira (17), não suspende automaticamente os prazos definidos no contrato entre comprador e vendedor.
Parte do processo habitacional continua pelos canais digitais e pelos correspondentes bancários. É o caso do recebimento de documentos e da simulação de crédito. Já a análise, a validação e os procedimentos administrativos que dependem dos funcionários do banco podem sofrer atrasos.
O que pode acontecer com o contrato
Os vínculos do comprador com a Caixa e com o vendedor são diferentes, explica Rafael Verdant, advogado especialista em Direito Imobiliário. Por isso, o atraso na liberação do crédito não interrompe, por si só, as datas estabelecidas na promessa de compra e venda.
Se o financiamento não for concluído dentro do prazo combinado, o comprador pode ficar sujeito a multa por atraso e até à rescisão por inadimplência. As fases finais concentram os principais entraves: é quando a instituição financeira formaliza e assina o contrato de financiamento e libera os recursos.
Kevin de Sousa, advogado especialista em Direito Imobiliário e membro do Instituto Brasileiro de Direito Imobiliário (IBRADIM), afirma que “o processo não é 100% automatizado”. Além dos prazos do contrato, documentos e aprovações usados no financiamento também podem perder a validade. Nesse caso, o comprador terá de providenciar atualizações.
Quanto o atraso pode custar
Em uma operação de R$ 500 mil, com R$ 400 mil de saldo devedor a financiar, 30 dias de greve podem representar entre R$ 15 mil e R$ 20 mil em custos.
A multa contratual de 2% corresponde a R$ 8 mil. Também podem ser cobrados R$ 4 mil de juros de mora mensais e entre R$ 2 mil e R$ 3 mil de correção monetária acumulada. Em negociações diretas com incorporadoras ou construtoras, multas superiores a 2% são proibidas pelo Código de Defesa do Consumidor.
A reemissão de certidões vencidas de pessoas físicas e jurídicas pode custar entre R$ 1 mil e R$ 2 mil em cartórios. O comprador ainda pode ter despesas com a prorrogação do aluguel ou com moradia temporária enquanto aguarda a liberação das chaves.
Multas acima de 10% em transações entre pessoas físicas são repudiadas pelo Superior Tribunal de Justiça.
Como reduzir os riscos
A orientação dos especialistas é guardar protocolos, e-mails e comprovantes que indiquem quando os documentos foram entregues e em que etapa estava o financiamento antes da paralisação. O comprador também deve comunicar formalmente o vendedor sobre o atraso, esclarecendo que a causa é a greve bancária.
Depois disso, é recomendável negociar a prorrogação dos prazos previstos no contrato. A documentação dessas providências pode ajudar a evitar uma disputa jurídica. Sousa afirma que “cada contrato e as circunstâncias concretas da operação precisam ser analisados”, principalmente quando há penalidades por atraso.
O comprador não deve presumir que a greve suspende os prazos automaticamente. A análise depende das condições do contrato e das circunstâncias da operação.
Possibilidade de indenização ou troca de banco
Se o atraso causar a perda do negócio ou o rompimento do contrato, o comprador pode processar a Caixa com base no Código de Defesa do Consumidor. A ação deve ser apresentada à Justiça Federal, conforme o art. 109 da Constituição Federal.
No processo, podem ser pedidos o ressarcimento de danos materiais, incluindo multas e despesas cartorárias, e indenização por danos morais. Para isso, é importante reunir protocolos, comprovantes de envio dos documentos e notificações do vendedor, de modo a demonstrar a relação entre a paralisação e o prejuízo.
Também é possível desistir da proposta em andamento na Caixa e iniciar um processo de financiamento em outro banco antes da assinatura do contrato. Essa operação não é portabilidade de crédito, que ocorre somente quando o contrato definitivo já foi assinado e registrado em cartório.
A alternativa depende do imóvel e do estágio do financiamento. Para imóveis enquadrados no Minha Casa Minha Vida ou em linhas com recursos do FGTS e juros subsidiados, a mudança pode levar à perda dos subsídios públicos, já que os bancos privados não operam essas faixas de juros.